
指数平滑模型
这个方法是做什么的
用水平、趋势、季节三个状态方程去追踪序列:每来一个新观测就按平滑系数更新一次状态,越近的观测权重越大。α 管水平的更新速度,β 管趋势,γ 管季节指数,取值都在 0 到 1 之间;再加一个阻尼系数 φ,让趋势外推随期数逐步走平。因为成分是直接建模的,它不要求序列平稳,也不需要差分。
报告的结构与 ARIMA 族一致但重点不同。卡② 除参数估计外,多一张“自动寻优的候选模型比较”表,把趋势项的三种取法与季节项的三种取法交叉出的全部可行组合按 AIC 升序排开,让你看到入选模型比次优好多少(演示里前两名 AIC 只差 0.137)。卡④ 用 MASE 与 Theil's U2 相对朴素基准衡量增量价值,并给三项残差诊断。读这份报告最该先确认的是卡② 的“模型选择方式”与“模型记号”两行——它们说明最终跑的到底是不是你在下拉框里选的那个模型。
需要准备什么数据
- 放入时间序列变量:1 个,定量变量(数值)
- 放入时间变量(可选)(可选):0~1 个
数据要求
- 数据表至少 30 行。
- 单列缺失率不超过 10%。
- 不接受取值全都一样的列(零方差列没有可分析的变异)。
以上条目由系统从该方法的校验规则直接生成,与上传数据时的实际拦截规则一致。
什么时候用它
- 需要一条平滑的短期外推曲线,不想折腾 ARIMA 的定阶
- 序列有趋势或季节但没有复杂的自相关结构
- 需要一个稳健、易解释的预测基准,用来对比更复杂的模型
- 想比较“加趋势项/加季节项到底值不值”,直接看候选模型比较表
前提是等间隔观测,启用季节项时至少要有 2 个完整周期。行数下限 30 行,29 行会被直接拦下;缺失容忍度一成。拖入“时间变量”后模块会按它排序:把演示数据的行序完全打乱重跑,输出逐字不变。乘性季节项要求序列所有取值严格大于 0,卡① 会实测最小值告诉你能不能用。
什么时候不要用它
- 要的是参数显著性、信息准则与完整的 Box-Jenkins 定阶依据:用「时间序列分析(ARIMA)」,含季节用「季节性ARIMA模型」。
- 只想拆出趋势与季节成分、不做预测:用「季节分解模型」,它给逐相位季节指数与置信区间。
- 多条序列互相影响:ETS 是单变量方法,用「VAR向量自回归模型」。
- 样本极短(几个到十几个点):季节项与趋势项都识别不出来,用「灰色预测模型GM(1,1)」。
- 需要的是解释而不是外推:想量化“某个因素每变化一个单位、指标变化多少”,用「线性回归 (最小二乘法)」。
容易误读的地方
- “自动寻优”默认是开着的,它会覆盖你在下拉框里选的趋势项与季节项。 实测:把趋势与季节都选成“无”并保持自动寻优打开,最终跑出来的仍是“趋势无、季节乘性”,AIC=78.493——与什么都不改时完全一样。要真正按自己的设定跑,必须先把自动寻优关掉。关掉后按控件默认的“趋势加性、季节无”跑,AIC 是 125.349、残差 Ljung-Box p<0.001(仍有显著自相关),与自动寻优的结果差了一大截。
- 卡① 说“存在显著趋势”,最终模型的趋势项却可能是“无”,这不矛盾。 演示里线性趋势检验给出斜率 0.1138/期、t=18.377、p<0.001,而入选模型的趋势项是“无”。前者描述的是数据里有没有趋势,后者是 AIC 在拟合优度与参数个数之间做的权衡——季节乘性项已经把大部分结构吃掉,再加趋势项不划算。把卡① 的检验结果当成“模型必须含趋势项”的依据是读错了。
- MASE 的基准会随季节项设定而变,两个 MASE 不能直接比大小。 模型含季节项时基准是季节朴素法(lag=12),不含时基准是朴素法(lag=1)。实测:含季节的模型 MASE=0.5024,不含季节的模型 MASE=0.9936——后者看起来差很多,但它是在一个宽松得多的基准上算的。比较不同设定的模型,应当看同一条序列上的 AIC,或统一基准后再比。
- γ=0 意味着季节指数从头到尾不更新。 演示估出的季节平滑系数正好是 0.000000,也就是十年间用的一直是初始的那 12 个季节因子。数据的季节模式若确实恒定,这是好事(等于最稳的估计);但如果你知道季节性在近几年变了,γ=0 说明模型没有跟上,此时该考虑分段建模。同理,模型未包含的成分在参数表里标的是“不适用”而不是 0,这两者含义完全不同。
- 不含趋势项时预测不再升降,含无阻尼趋势时预测会一路线性外推。 前者的样本外点预测由最后的水平状态叠加季节因子周期性重复(有季节项时仍会按周期起伏,但没有整体的抬升或下沉);序列若实际存在趋势,远期会被系统性低估。后者相反,加性趋势会一直外推到任意远,远期常被高估。需要长期预测时优先考虑阻尼趋势。另外所有误差指标都是样本内一步向前拟合误差,本模块不做滚动回测,不能据此宣称预测精度。
报告里有什么
- 输出结果一:数据概览与前提检验
- 输出结果二:模型设定与平滑参数估计
- 输出结果三:拟合、预测与残差可视化
- 输出结果四:预测精度效应量与残差诊断
- 输出结果五:结论与学术表述
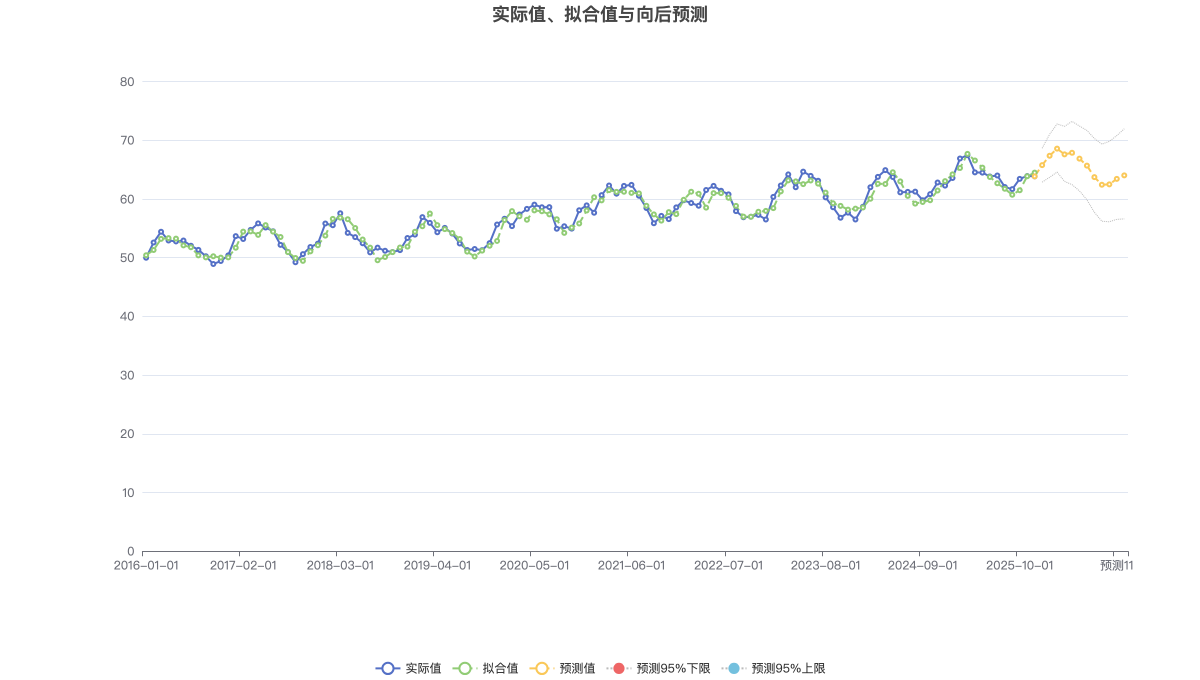
该图同时展示样本内拟合效果与向后预测路径;可切换为表格逐期核对实际值、拟合/预测值与残差。
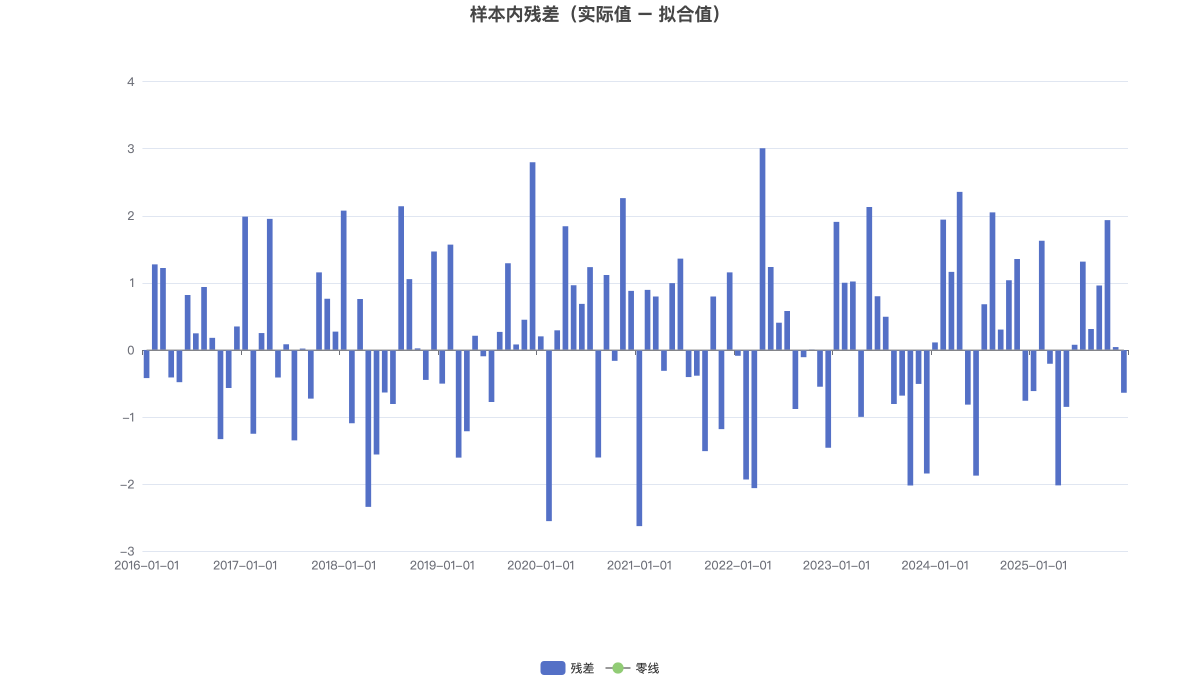
残差图用于目视检查模型是否已提取完序列中的结构信息。