
协整检验
这个方法是做什么的
两条各自都在随机游走的序列,如果它们的某个线性组合是平稳的,就说它们协整——各自漫无目的地走,彼此之间却拴着一根有弹性的绳子。协整检验找的就是这根绳子:有几根(协整关系个数 r)、绳子的配比是多少(协整向量 β)。方法可选 Johansen(在 VAR 系统里用极大似然同时估计全部协整向量,适合两个以上变量)或 Engle-Granger 两步法,趋势项与滞后阶也在控件里。
报告先在卡① 逐变量做水平与一阶差分的双重 ADF,判定单整阶——这是协整的硬前提,不是可选诊断。卡② 给迹检验与最大特征根检验两张表,从上往下读,第一个不能拒绝原假设的行确定 r,并按第一个变量归一化写出长期均衡方程。卡④ 把“是否协整”进一步量化为“偏离多大、多快修正”:协整残差的 ADF(用 MacKinnon 残差专用临界值,比标准 ADF 更严)、误差修正系数 α 及其置信区间、均值回复半衰期。读这份报告,先看卡① 的单整阶那一行,它不过关,后面全部作废。
需要准备什么数据
- 放入定量变量:至少 2 个,定量变量(数值)
数据要求
- 数据表至少 50 行。
- 单列缺失率不超过 20%。
- 不接受取值全都一样的列(零方差列没有可分析的变异)。
以上条目由系统从该方法的校验规则直接生成,与上传数据时的实际拦截规则一致。
什么时候用它
- 汇率与物价、期货与现货、收入与消费这类理论上应当长期同向的经济变量
- 两条都非平稳,直接回归怕是伪回归,想确认它们的关系是真的
- 需要在建 VECM 之前定下协整关系的个数
- 想量化“偏离长期均衡后多久回到位”(看 α 与半衰期)
前提是所有变量同阶单整,最常见的是全部为 I(1):水平值 ADF 不显著、一阶差分 ADF 显著。样本至少 50 行——49 行会被直接拦下,因为 Johansen 的临界值是渐近分布,小样本下容易高估协整关系个数。这个模块没有时间列拖拽区,同一行必须是同一时点的观测,行序即时序。
什么时候不要用它
- 所有变量在水平上就已经平稳:它们不该进入协整系统,直接用「VAR向量自回归模型」建模。
- 只想逐个确认变量是 I(0) 还是 I(1):单整阶判定本身用「单位根检验(ADF)」,它还给冲击半衰期。
- 你关心的是谁带动谁、方向性而不是长期均衡:用「时间因果模型」——协整场景下的序列是 I(1),而「格兰杰因果检验」要求平稳、直接喂过去会得伪因果;前者的“非平稳时自动一阶差分”开关默认打开,能直接收下,答的是变化量之间的领先关系。
- 协整已经确认,下一步是估短期调整与长期均衡的完整模型:用「ECM模型」。
- 样本期内明显发生过体制转换或结构断裂:协整刻画的是恒定的长期均衡,此时检验会失效,先用「突变点检测(Pettitt)」定位断点再分段处理。
容易误读的地方
- I(0) 变量混进来会让检验虚假地“找到”协整关系,演示数据就是这个情形。 三个变量的水平 ADF 全部 p<0.001,卡① 判定 I(0),摘要第二句直接写“不应进入协整系统,本次结论可能失真”。原因是一个本来就平稳的变量与任何变量的线性组合都平稳,检验当然会拒绝“无协整”。看到这句提示,正确的动作是把这些变量移出去重跑,而不是继续往下读 r。
- r 等于变量个数不是“协整关系特别多”,而是根本没有协整。 演示里 K=3、迹检验判 r=3,这在数学上等价于系统里没有单位根、VAR 在水平上就是平稳的——那是「VAR向量自回归模型」的适用场景,不是协整的。r 只在 1 到 K−1 之间才有协整的含义。
- 协整关系个数与协整向量对趋势项设定极其敏感。 同一份数据只把趋势项从“线性趋势”换成“0趋势”,r 就从 3 变成 2,第一个协整向量的系数从 (−1.0273, −1.2076) 变成 (−13.3563, +35.3678)——连符号都翻了。趋势项必须由理论或数据特征决定并在论文里写明,不能试到结论好看为止;稳健的做法是在相邻滞后阶与不同趋势项下各跑一遍,报告结论是否一致。
- 换成 Engle-Granger,长期方程也会不一样,这两个数不是同一个东西。 演示里 Johansen 的归一化协整向量给出系数 1.0273 与 1.2076,Engle-Granger 两步法的长期静态回归给出 88.7021 + 0.2141×… + 1.5886×…。前者是极大似然估计的协整空间的一组基,后者是一条含截距的 OLS 回归线。引用系数时必须交代方法,否则数字对不上。
- 协整向量没有标准误,别去问它显著不显著。 卡② 的表注写明 Johansen 的 β 是超一致估计,本表因此不给 p 值;要检验单个系数是否等于某个理论值(比如购买力平价里的 1),必须在 VECM 框架下做约束似然比检验。另外卡④ 的 ECM 是最简形式,只含滞后一期均衡误差、不含短期差分项,它度量的是回复速度,不是一个完整的 VECM。
报告里有什么
- 输出结果一:数据概览与前提检验
- 输出结果二:协整检验主结果
- 输出结果三:序列走势与协整残差可视化
- 输出结果四:效应量与事后分析
- 输出结果五:结论与学术表述
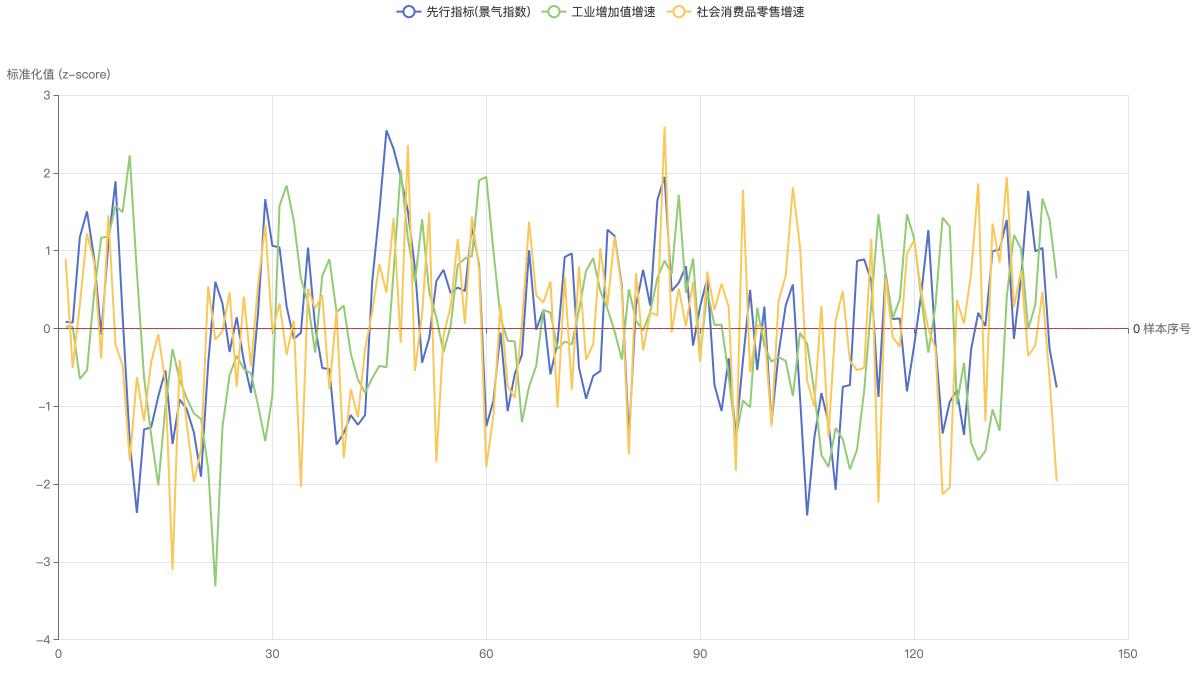
各变量标准化(z-score)后的同尺度走势对比:协整变量的典型特征是各自游走但**不会持续分离**。
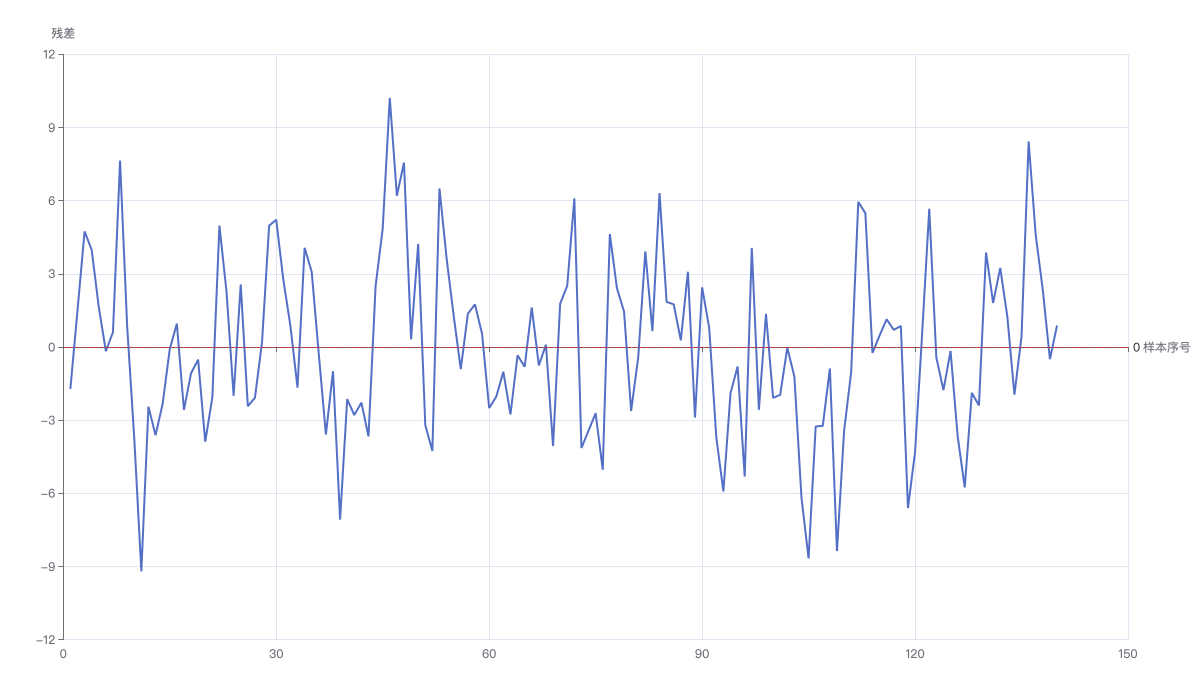
协整回归残差(价差)序列:以「先行指标(景气指数)」对「工业增加值增速、社会消费品零售增速」做含常数项的长期静态回归后的残差,反映各期偏离长期均衡的程度;红色虚线为 0 均值基准。