
ECM模型
这个方法是做什么的
两条经济序列长期绑在一起、短期又会互相偏离时,用误差修正模型把这两件事分开建模。做法是 Engle-Granger 两步法:第一步用水平值做回归,得到长期均衡关系;第二步取长期回归残差的滞后一期作为“误差修正项”,与各变量的一阶差分一起构成短期动态方程。误差修正项的系数 γ 就是调整速度——|γ| 是每期修正掉的偏离比例,它必须显著为负且落在 (−1, 0) 之间,机制才成立。
除了这两张系数表,第一张卡先验两个前提:逐变量的水平值与一阶差分双重 ADF 检验(判单整阶数),以及 Engle-Granger 协整检验。第四张卡给调整速度、偏离的半衰期及其置信区间、各自变量的长期与短期系数对照(含“短期/长期比”),再对 ECM 方程残差做 Durbin-Watson、Ljung-Box、Breusch-Pagan、Jarque-Bera 四项诊断。第三张卡的误差修正项时序图带 ±2 个残差标准差的参考带——这是本模块特有的着眼点:e_t 反复穿越 0 是协整成立的直观证据,长时间停在同一侧不回归就说明长期回归其实是伪回归。
需要准备什么数据
- 放入[定量]因变量 Y:1 个,定量变量(数值)
- 放入[定量]自变量 X (可多个):1~50 个,定量变量(数值)
数据要求
- 数据表至少 30 行。
- 单列缺失率不超过 15%。
- 不接受取值全都一样的列(零方差列没有可分析的变异)。
以上条目由系统从该方法的校验规则直接生成,与上传数据时的实际拦截规则一致。
什么时候用它
- 消费与收入、价格与成本、汇率与利差这类“长期同步、短期会脱节”的关系
- 变量都是 I(1):水平值非平稳,一阶差分平稳
- 既要长期弹性(或长期边际效应),又要“偏离后多久回到均衡”
- 想避开水平回归的伪回归风险,又不愿意直接差分掉长期信息
前提是行序即时间序——本模块不接受时间列,请先按时间排好序再上传。各变量应同阶单整,且 Y 与 X 之间必须真的存在协整关系,否则长期回归是伪回归、误差修正项失去经济含义。ECM 方程要做一阶差分再取一期滞后,相对长期回归会损失 2 个观测。
什么时候不要用它
- 变量本身已经平稳(I(0)):不存在协整问题,直接用「线性回归 (最小二乘法)」,或按多变量系统建模用「VAR向量自回归模型」。
- 系统里可能存在不止一个协整向量:Engle-Granger 最多识别一个,第五张卡的解释边界明写了这一点;改用「协整检验」里的 Johansen 极大似然法。
- 只想判定平稳性或确定差分阶数:用「单位根检验(ADF)」或「差分分析」,不必上 ECM。
- 数据是个体 × 时期的面板而不是单一时间序列:用「面板模型」,被解释变量有惯性时用「系统GMM动态面板」。
- 只想知道谁在预测上领先于谁:那是另一个问题。注意「格兰杰因果检验」要求序列平稳,而能进 ECM 的数据是 I(1),所以它答的只能是差分后、即变化量之间的领先关系,与本模块的长期均衡不是一回事;不想自己处理平稳化就用「时间因果模型」,它的“非平稳时自动一阶差分”开关默认打开。
容易误读的地方
- 同一份报告里两张系数表的 p 值可信程度不一样。 长期回归的系数是超一致估计,但残差通常存在自相关,它的 t 统计量并不服从标准 t 分布——第二张卡的表注写明“显著性判读应结合协整检验(表3)而非仅看 p 值”。实测长期回归的 Durbin-Watson 只有 1.0745,第一张卡的判定列直接说“残差存在正自相关(DW<1.5),这是协整回归的常见现象,正因如此才需要 ECM 刻画短期动态”。相反,ECM 方程的表注写“ECM 方程的残差已不含单位根,其 t 检验为标准推断”。所以能按常规读的是短期那张表。
- 第一张卡里有两行都在检残差平稳,只有第一行算数。 Engle-Granger 那一行用的是针对“残差是估计出来的”而修正过的临界值;紧接着的“长期回归残差 e_t 的 ADF”用的是标准 ADF 临界值,判定列里就注明“对协整残差偏宽松,应以上一行的 Engle-Granger 检验为准”。实测两个统计量分别是 −7.5181 与 −7.4935,数值几乎一样,很容易被当成两项独立证据互相印证,其实是同一件事的严格版与宽松版。
- γ 的符号和取值范围比它的 p 值更要紧。 表注把三种情形分得很清楚:γ 应显著为负且落在 (−1, 0) 区间,|γ| 即每期修正掉的偏离比例;γ ≤ −1 表示过度修正(振荡收敛);γ ≥ 0 则不存在误差修正机制。实测 γ = −0.5346、95%CI [−0.6749, −0.3943],读作每期修正 53.5% 的偏离、半衰期约 0.906 期。一个显著但为正的 γ 不是“修正得很快”,而是模型不成立。
- ECM 方程的 R² 天生比长期回归低得多,这不是模型差。 实测长期回归 R² = 0.9741、ECM 方程 R² = 0.5183,第四张卡的释义列原话是“通常远低于长期回归,属正常”。原因很简单:前者解释的是水平值(含趋势,本来就好解释),后者解释的是一阶差分(趋势已被去掉)。两个数的被解释对象不同,横比没有意义,更不能拿 0.5183 说“短期方程解释力不足”。
- 协整成立不等于因果成立。 第五张卡的解释边界写明协整关系刻画的是长期共同趋势,并不等同于因果关系。两条各自带趋势的序列可能因为第三个共同趋势而被判为协整,此时 γ 显著为负也只说明它们会一起回到某条固定的线性组合上,说不了谁推动谁。要谈方向得另做研究设计,「格兰杰因果检验」也只给预测意义上的先后。
看到 r = 0.62,X 导致 Y、Y 导致 X、第三个变量同时影响两者、纯属巧合这四种情况都可能,相关系数本身分不清它们。能分清的是研究设计——随机化、工具变量、断点,而不是往模型里多塞几个控制变量。
报告里有什么
- 输出结果一:数据概览与前提检验
- 输出结果二:长期协整回归与短期误差修正模型
- 输出结果三:系数与误差修正项可视化
- 输出结果四:效应量与残差诊断
- 输出结果五:结论与学术表述
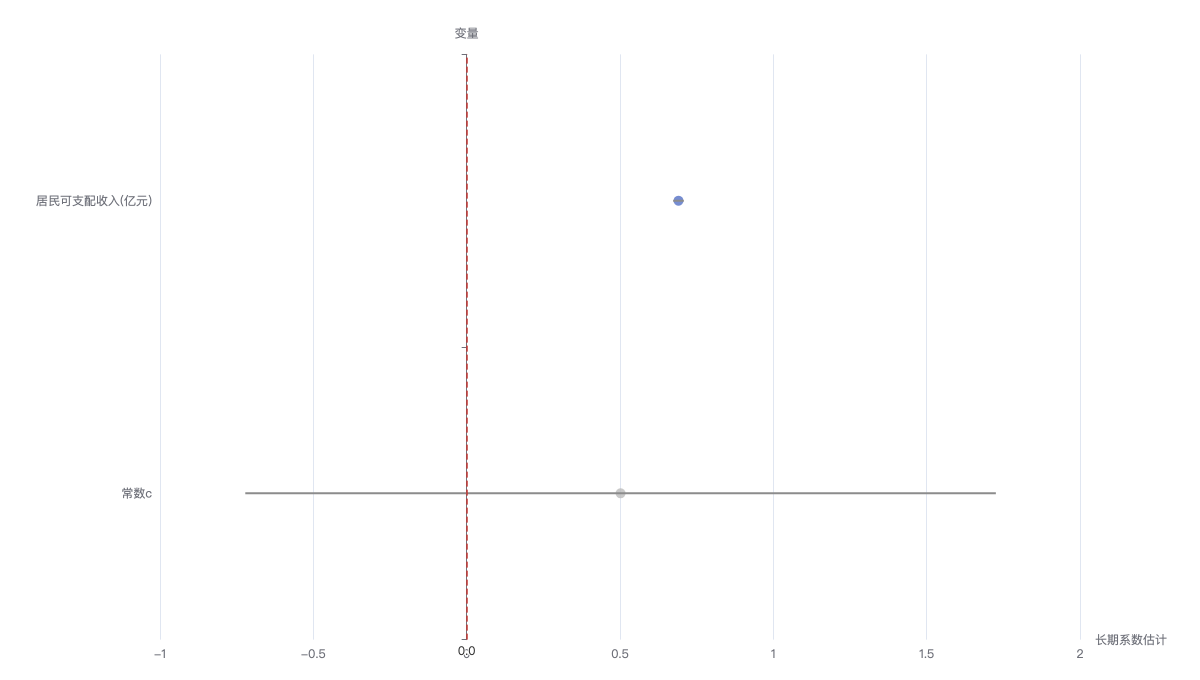
图形读法:圆点为各系数的点估计,横向须线为其 95% 置信区间(由标准误正态近似 est±1.96·SE 得到);红色虚线为零参考线。置信区间跨越零线(含 0)表示该系数不显著(灰点),不跨越则显著(蓝点)。
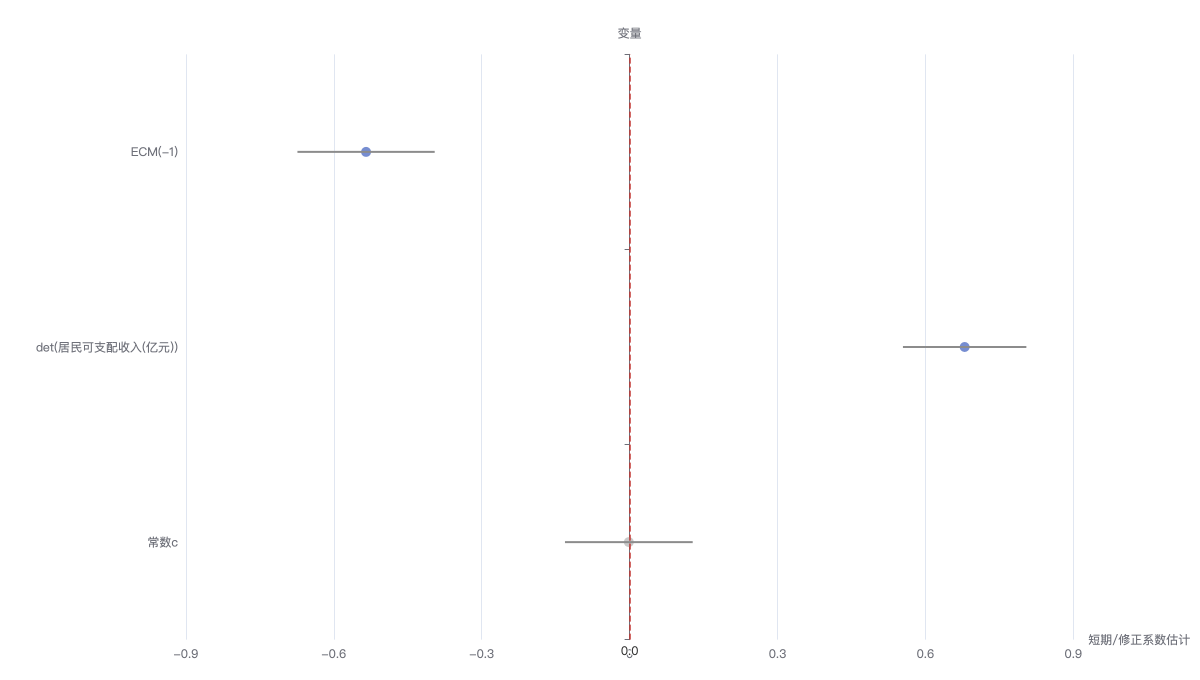
图形读法同上:圆点为点估计,须线为 95% 置信区间,红色虚线为零参考线。
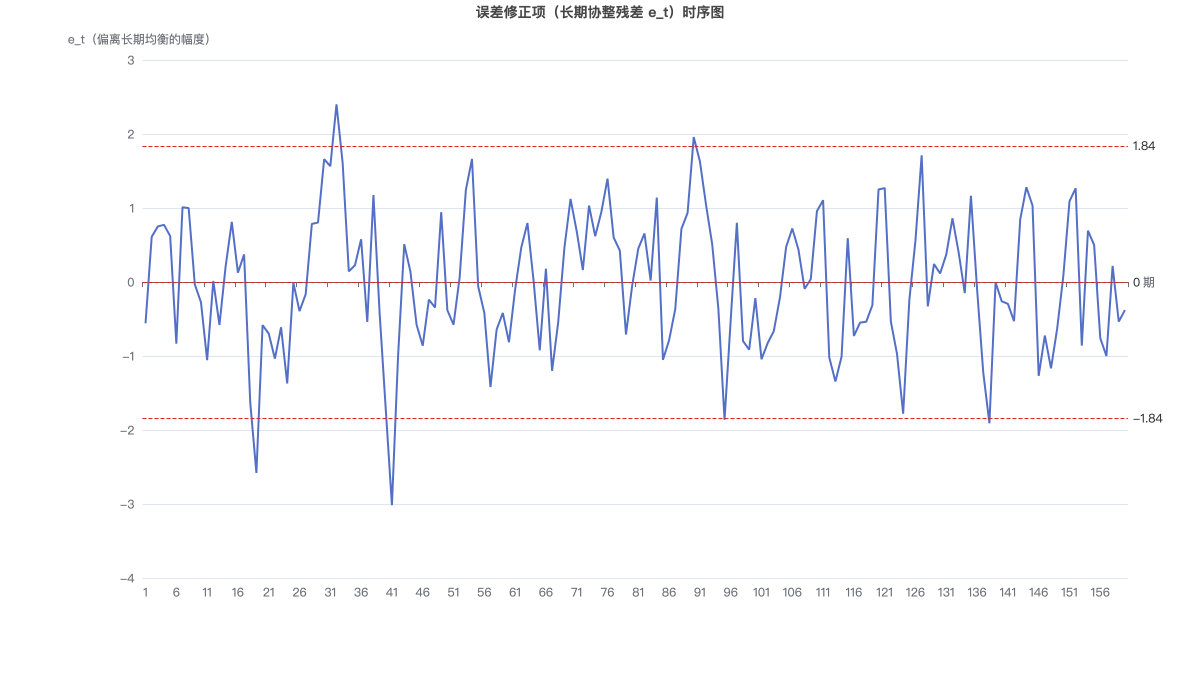
误差修正项 e_t 是长期协整回归的残差,度量每一期实际值偏离长期均衡的幅度。红色实线为 0(长期均衡),两条红色虚线为 ±2 个残差标准差的参考带。序列围绕 0 反复穿越、无持续漂移,是协整(残差平稳)的直观证据。