

自变量空间滞后模型(SLX)
这个方法是做什么的
用于回答“邻近地区的自变量会不会影响本地因变量”。模型写作 y=Xβ+W·X·θ+ε:在普通回归里加入每个自变量的空间滞后 W·X(行标准化权重下就是邻居的加权平均),θ 度量邻居的影响。模型里没有因变量的空间滞后,也没有误差项的空间相关,因此可以直接用普通最小二乘估计,给出 R²、F 检验、对数似然与 AIC,并与同一组变量的普通回归 AIC 对照。
效应分解是精确的:直接效应 β、间接(溢出)效应 θ、总效应 β+θ,卡④ 由系数协方差矩阵精确给出总效应的 95%CI 以及三者的 p 值,t 检验的自由度与系数表一致。卡① 用 Koley 与 Bera 的 LM-WX 检验“在普通回归上是否需要加 W·X”,卡② 再检验 SLX 残差还剩不剩空间依赖,卡③ 把每个自变量的直接效应与间接效应并列画成柱图。空间权重默认是 K 近邻(k=min(8, n−1))行标准化,可改选反距离、距离阈值、高斯核或自定义矩阵。
需要准备什么数据
- 放入[定量]因变量 Y:1 个,定量变量(数值)
- 放入[定量]自变量 X:至少 1 个,定量变量(数值)
- 放入[定量]经度/X 坐标:1 个,定量变量(数值)
- 放入[定量]纬度/Y 坐标:1 个,定量变量(数值)
- 放入[定量]自定义权重矩阵列(可选)(可选):至少 0 个,定量变量(数值)
数据要求
- 数据表至少 10 行。
- 单列缺失率不超过 20%。
- 不接受取值全都一样的列(零方差列没有可分析的变异)。
以上条目由系统从该方法的校验规则直接生成,与上传数据时的实际拦截规则一致。
什么时候用它
- 研究交通、教育、医疗等设施的“邻里效应”:邻近地区的投入是否惠及本地
- 理论只支持局部溢出,不支持因变量的跨界传递
- 希望结果容易解释,系数就是边际效应,不需要空间乘子换算,也不需要蒙特卡洛模拟
- 作为更复杂空间模型的起点:先看 θ 是否显著,再看残差是否需要升级为 SDM 或 SDEM
- 普通回归的 LM-WX 显著:演示数据 LM-WX=14.328(p<0.001),加入 W·X 后 AIC 也低于同一组变量的普通回归
每行是一个带坐标的空间单元,至少 10 个;设计阵 [常数, X, W·X] 的系数个数须少于有效样本量,且 W·X 不能与 X 完全共线(例如所选权重让每个单元都以几乎全部其他单元为邻居时,W·X 在各单元之间差别很小,容易与常数项近乎共线)。因变量、自变量与经纬度须为互不重复的定量列,任何单元在所选权重下都不能没有邻居。
什么时候不要用它
- SLX 残差的 LM-Lag 显著:可能存在因变量的跨界传递,用「空间杜宾模型(SDM)」。
- SLX 残差的 LM-Error 显著:误差项还有空间相关,用「空间杜宾误差模型(SDEM)」。
- 溢出只发生在因变量之间,与邻居的自变量无关:用「空间滞后模型(SLM/SAR)」。
- 还没检查有没有空间依赖:先跑「空间OLS回归(LM检验)」。
- 同一批单元有多期观测:用「空间面板模型」,本模块按单一截面处理。
容易误读的地方
- 演示数据中邻居的作用不比本地小。 农业机械化水平的直接效应 0.0138、间接效应 0.0151,总效应 0.0289(95%CI [0.0188, 0.0390]);交通可达性指数的间接效应 0.0112 甚至接近直接效应 0.0061 的两倍。只做普通回归会把这部分作用整个漏掉,或者错算到相关的本地自变量头上。
- θ 显著不代表“邻居越多影响越大”。 行标准化下 W·X 是邻居的平均值,θ 度量的是“邻居平均水平高一个单位”对本地的影响,与邻居个数无关。演示数据中交通可达性指数的 θ=0.0112,含义是 8 个最近邻居的平均可达性每高 1 分,本地农村居民人均可支配收入高 0.0112 万元;选“不标准化”时 W·X 变成加权和,θ 的单位和含义都会改变。
- SLX 的溢出只来自 W 定义的直接邻居。 没有 ρ·W·y,不会经由邻居的邻居继续传开,所以 SLX 的间接效应通常比空间杜宾模型的小,两者不能直接比大小。
- 稳健 LM 只在两个原始 LM 都显著时才参考。 演示数据中 SLX 残差的 LM-Lag(p=0.288)与 LM-Error(p=0.971)都不显著,而稳健 LM-Lag=11.738、稳健 LM-Error=10.612 却很大:W·X 已在设计阵里,稳健统计量的分母趋近于 0 被放大。报告的升级建议只依据两个原始检验,结论是 SLX 已足够。
- 稳健 LM-WX 不显著不等于不该加 W·X。 演示数据 LM-WX=14.328(p<0.001),控制因变量空间滞后后的稳健 LM-WX 为 5.714(p=0.057),两者回答的问题不同:前者问普通回归是否缺 W·X,后者问在已有 W·y 的模型里 W·X 是否还有额外贡献。
- X 与 W·X 常常相关。 自变量本身空间集聚时,θ 的标准误会变大;卡① 的 VIF 是把 X 与 W·X 合在一起算的,超过 10 时 θ 的大小和符号都不稳定。
报告里有什么
- 输出结果一:数据概览与前提检验
- 输出结果二:SLX 模型参数估计
- 输出结果三:直接效应与溢出效应对照
- 输出结果四:效应量与事后分析
- 输出结果五:结论与学术表述
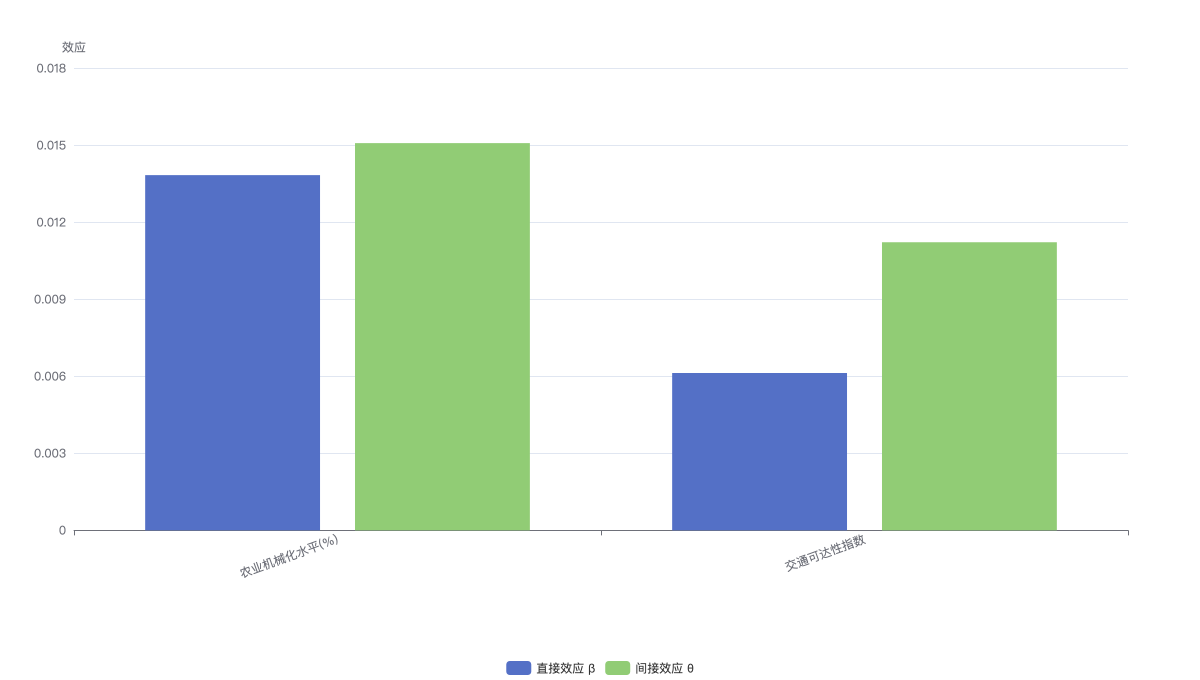
每个自变量的直接效应(本地 x 对本地 y)与间接效应(邻近单元的 x 对本地 y)并列对照。