SPSS 内容效度指数 CVI 怎么算:I-CVI 与 S-CVI 判定标准
更新于
内容效度指数要分题项与整份量表阅读:I-CVI 说明某题获得多少专家认可,S-CVI 汇总整份量表的表现。先明确相关评分的界定,再结合修正 kappa 和专家理由决定修订,比只找一个总分更有用。
专家评分表怎样排
以下结果来自本站演示数据,评分为模拟生成,不代表真实研究结论。这里每行对应一道题,每列对应一位专家,题项名称作为识别信息保留;这与每行是一名被试的问卷表恰好不同。准备 SPSS 相关分析资料时,可以先把文件中评分者和作答者的角色标清,避免把两类证据混在一起。
| 数据内容 | 在本任务中的含义 | 核对重点 |
|---|---|---|
| 题项名称 | 待评审的问卷条目 | 与修订记录逐条对应 |
| 专家评分列 | 对题项相关性的判断 | 各列使用相同评分说明 |
| 空白单元格 | 该专家未评价此题 | 与实际评分人数一起解释 |
内容效度的分析单位是题项,专家给出的等级有明确含义。评分说明应在收集前统一,而不是拿到结果后改变哪些评分算相关;同样的题项若有不同版本,也应保留版本对应关系,便于说明修改的内容与理由。
内容效度指数怎么做
- 选择「内容效度(CVI)」,载入专家评分资料,核对题项与专家的行列方向。评分列若被识别为分类,应先将其类型设为定量,再放入专家评分区。
- 选择专家评分列,若有题项名称则一并指定;检查是否误选被试编号或合计分。
- 确定视为相关的评分口径后运行,先读评分分布,再核对题项表与量表汇总表。
一次评审的解释需要题目、评分和理由共同支撑。专家人数较少时,个别评分就可能改变题项判断,因此保留逐专家的原始意见,才能区分内容遗漏、措辞含糊和评分尺度理解不同。若某位专家经常给出较低等级,也应回到其文字说明判断,而不是仅为提高指数而剔除评分者。
I-CVI 与 S-CVI 分别回答什么
本次共 12 个题项、6 位专家,将 3 分或 4 分视为相关。报告按当前专家人数使用 I-CVI≥0.78 的题项标准:题项05 的 I-CVI=0.50、k*=0.27,题项10 的 I-CVI=0.67;二者均为需要结合书面意见重点复核的候选。量表层面 S-CVI/Ave=0.889,低于报告采用的 0.90 惯例标准,S-CVI/UA=0.583,说明应修订并重新获得专家评价。
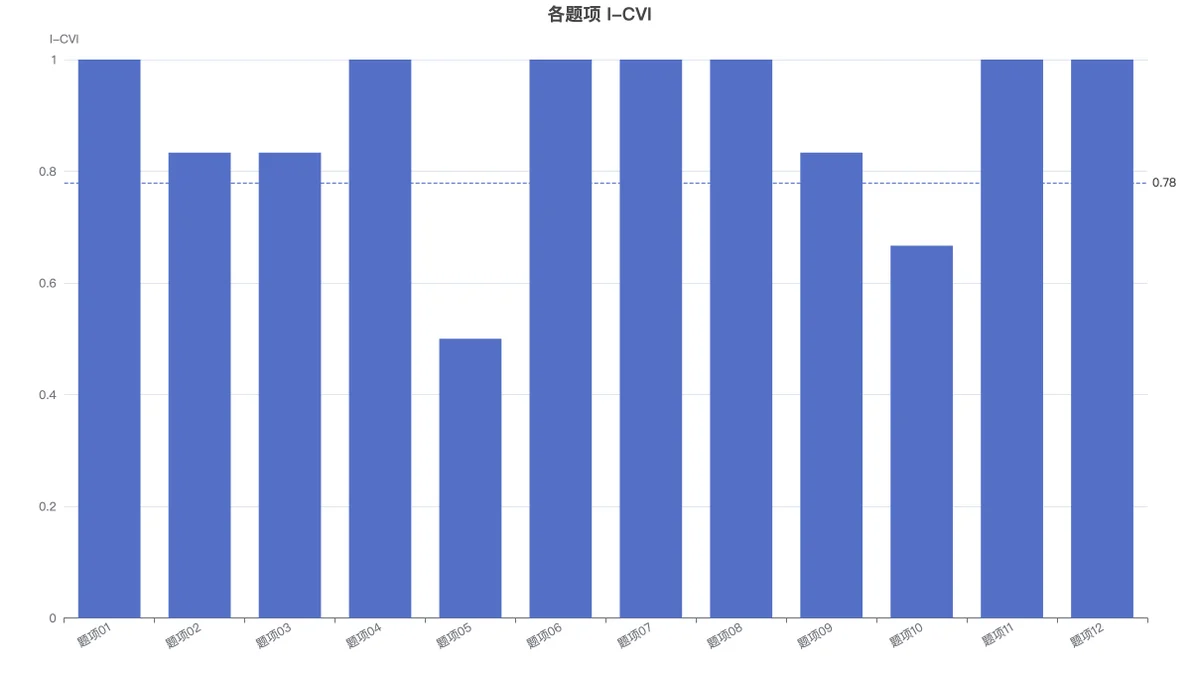
读结果图时先确认展示的是哪一层面的量,随后回到题项表查对应题目。量表平均值可能掩盖局部短板:整体表现较高时,某个关键构念仍可能缺少题项覆盖;反过来,某题意见分歧也可能来自专家关注角度不同,需要在下一轮评审中说明处理方式。
修正 kappa 把随机一致的成分纳入评价,可以帮助补充 I-CVI 的信息。它仍来自这组专家的相关性判断,并非被试层面的内部一致性指标;把它写作信度系数,读者就会误解这份证据的来源。
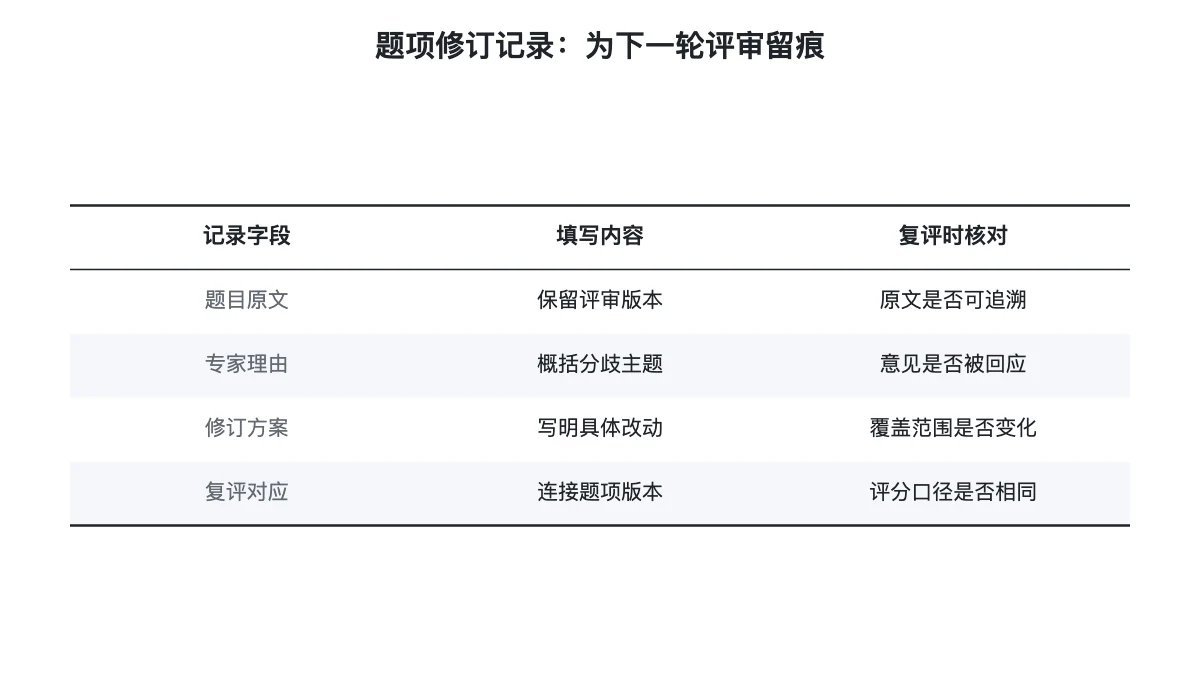
图中的记录字段用于把指数转成可追溯的修改任务。它关注评审之后怎样留痕,与题项得分表承担不同工作,复评时可以据此检查意见是否落实。
论文里怎样报告内容效度
结果段可以写成:研究以专家相关性评分评价题项内容,逐题报告 I-CVI 及修正一致性指标,并分别呈现 S-CVI/Ave 与 S-CVI/UA;题项修订结合专家书面意见完成。把本次实测结果填入后,再说明相关评分定义、缺失评分的处理,以及复评是否沿用相同标准。
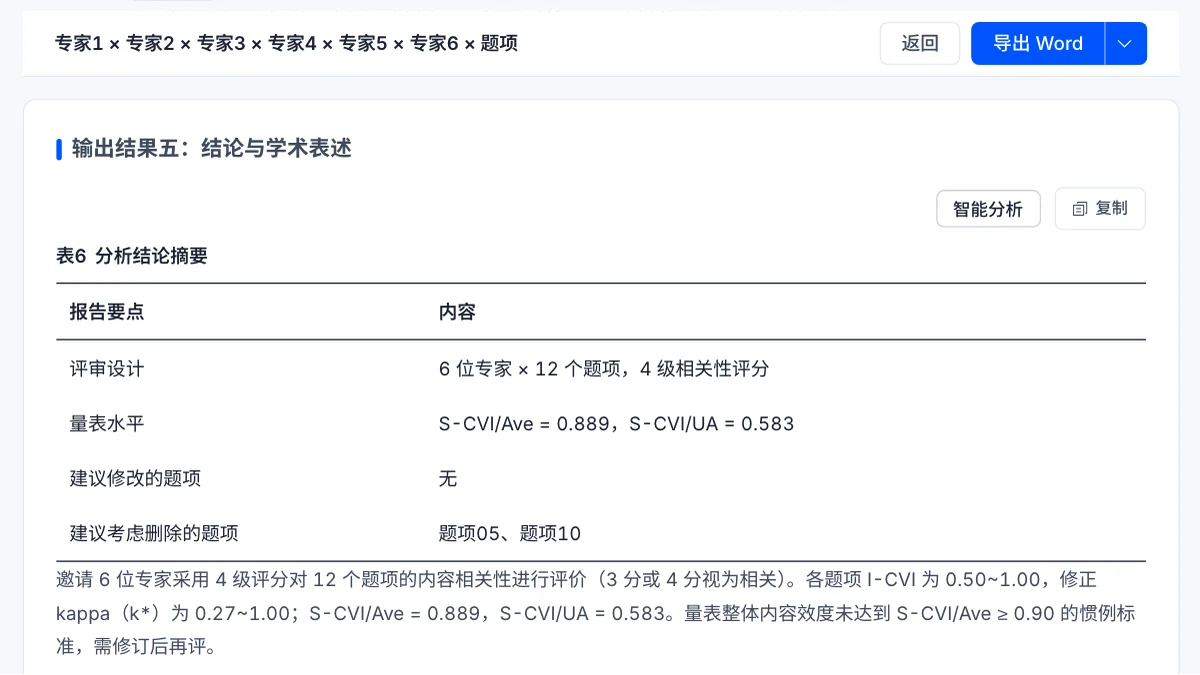
报告结论卡列出评审设计、量表指数与修订提示,原始专家评分则保留每次判断的来源。核对两者后再整理到 SPSS 主题研究的方法和结果部分,可以避免把计算完成直接写成量表已有效。
内容效度分析常见错误
- 把总指数当作每道题都合适的依据:逐题查看低评分项目,记录其内容是否有其他题目覆盖。
- 修改题目后沿用原来的评分:新表述需要重新获得评价,分轮保存专家人数与意见。
- 只写达标而省略计算口径:区分平均型与全体一致型指标,让读者知道汇总结果怎样得出。
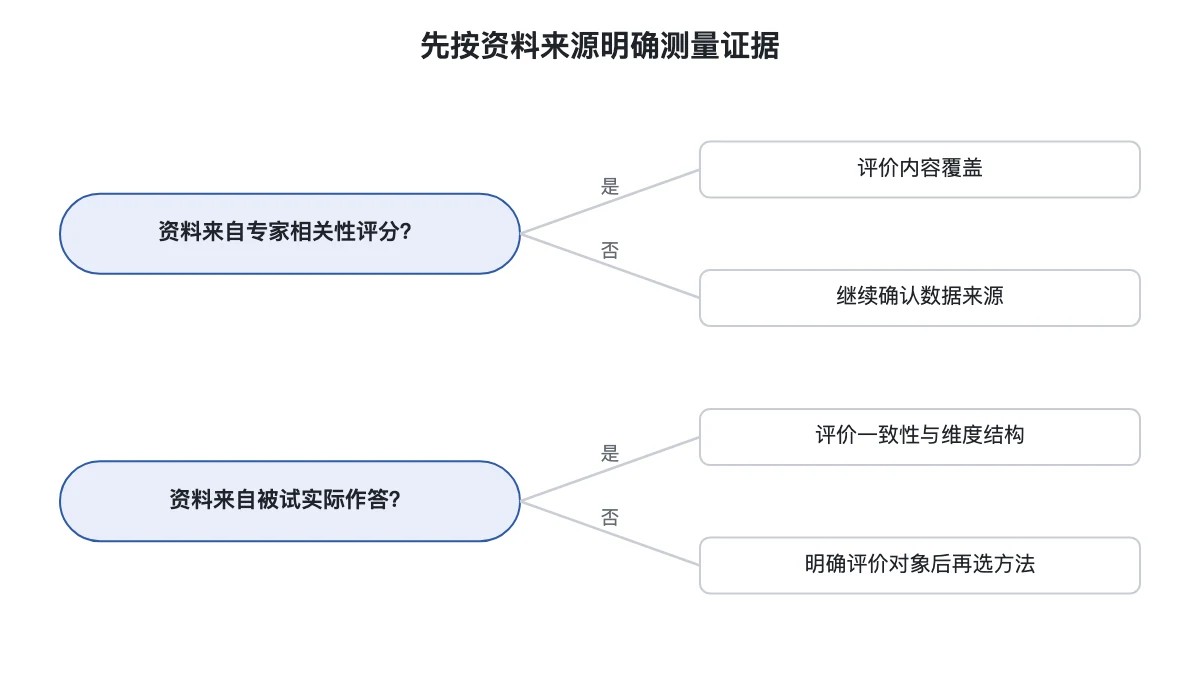
图中按资料来源区分证据任务,适合在收集数据前使用。内容判断、施测后的一致性和维度结构分别支持量表的不同方面,应在研究设计中一并考虑。
分析和查看结果不用登录;开通会员后可导出 Word / PDF 报告、使用 AI 解读。整理内容效度结果时,先核对专家评分与修订说明,再把需要的表和解释保存为研究记录。
延伸阅读
常见问题
- 内容效度指数能用被试作答计算吗?
- 这里需要专家对题目相关性的评分。被试作答反映的是实际测量表现,应另行评价信度与结构,专家评分与施测结果各自承担不同的证据角色。
- I-CVI 较低就应该删题吗?
- 先核查评分口径与书面理由,再判断题项是否覆盖重要内容。改写、补充说明和删题需要结合构念范围,保留修订依据比只列去留标签更有解释力。
- S-CVI/Ave 和 S-CVI/UA 为什么不同?
- 前者汇总各题的相关评分比例,后者只统计获得全体认可的题项。它们对应宽严不同的汇总方式,报告时标明名称与计算口径即可解释差异。